Преди всичко бих искала да направя няколко уговорки.
Позицията ми не е неутрална, а граждански ангажирана. През пролетта се включих заедно с политици, общественици, експерти, икономисти в гражданската инициатива „Не залагайте на хазарт старините ни“. В нейните рамки събрахме около 3000 подписа, които бяха внесени в Народното събрание през септември тази година. Инициативата имаше две основни искания. Първо – да бъде премахнат задължителният характер на осигуряването в частните универсални пенсионни фондове (УПФ) като втори стълб. Второ – да бъде забранено рисковото инвестиране на пенсионните средства на фондовите пазари без изричното съгласие на осигурените лица.
Пиша този текст от позицията на човек, който в следствие от няколко години проучване, разглеждане на различни алтернативи, информация, е направил избор да прехвърля средствата по втория стълб към НОИ.
Как функционира вторият пенсионен стълб?
Вторият стълб на пенсионното осигуряване в България е въведен като част от пенсионната реформа от 1999-2002 г. Законодателната основа е поставена с Кодекса за задължително обществено осигуряване от декември 1999 г., а задължителното осигуряване в универсалните пенсионни фондове (УПФ) влиза в сила 1 януари 2002 г. Това означава, че още през 2002 г. е извършено задължително пренасочване (всъщност „приватизация“) на част от пенсионната вноска към частни пенсионни фондове: първоначално 6,9% от общата пенсионна вноска на осигурените лица, родени след 31-ви декември 1959 г., започват да постъпват в индивидуална партида в УПФ, вместо в публичната пенсионна система. Този дял постепенно нараства: през 2005 г. достига 10,3%, през 2006 г. – 17,4%, а през 2007 г. – около 21,7%, като след намаляването на вноската за фонд „Пенсии“ от 18% на 17% през октомври същата година достига приблизително 22,7%. Днес делът на вноската към УПФ от общата пенсионна вноска е 25,25%.
Тази промяна не е резултат от индивидуален избор на осигурените лица, а от законодателно въведен задължителен модел. Затова няма нищо неутрално и в тогавашното прехвърляне на публичен осигурителен ресурс към частни пенсионни дружества. Особено показателно е, че днес, когато се повдигна темата за обратното пренасочване на част от вноските от втория към първия стълб, то се определя като „национализация“. Защо задължителното прехвърляне на част от обществените осигурителни вноски към частни фондове се представя като неутрална техническа реформа, докато евентуалното им пренасочване обратно към публичната система се описва като посегателство върху частната собственост?
Вторият стълб на пенсионно осигуряване не означава „допълнителна“ пенсия, както вероятно много граждани мислят. Вторият частен стълб означава, че част от общия процент от пенсионната вноска се пренасочва към частен пенсионен фонд и процентът на осигуряване в НОИ намалява. Днес за родените от 1960 г. нататък, пенсионната вноска е 19,8% общо, от които 14,8% отиват във фонд „Пенсии“ на НОИ, а 5% отиват в частен фонд (УПФ). Това означава, че процентът на вноските за пенсия към НОИ на осигуряващите се от общия процент осигуровки са 74,75%, а вноските към частен фонд са 25,25%. За хората, които са започнали да се осигуряват след 2007 г. редукцията на пенсията, изплащана от НОИ ще бъде с 25,25%, тъй като 25,25% от осигуровките не постъпват в НОИ. След 2007, а не след 2002, защото достигането до 5% към втория стълб не става изведнъж: през 2002 г. 2% от осигурителния доход започват да постъпват в УПФ, през 2004 г. размерът е увеличен на 3%, през 2006 г. достига 4%, и през 2007 г. достига 5%. Съответно, тъй като законът влиза в сила на 1 януари 2002, а родените след 31 декември 1959 г. вече са започнали да се осигуряват само в НОИ, редукцията на пенсията от НОИ се изчислява по сложна формула според доклад на НОИ от 2024 г.:
Година на отпускане на пенсията
Намаление в размера на пенсията (Мъже)
Намаление в размера на пенсията (Жени)
2023
9,6%
10,4%
2024
10,2%
11,1%
2025
10,8%
11,7%
2026
11,4%
12,3%
2027
12,0%
12,9%
2028
12,6%
13,6%
2029
13,2%
14,3%
2030
13,8%
15,0%
2040
20,1%
22,1%
2050
24,1%
24,7%
2060
25,3%
25,3%
2070
25,3%
25,3%
Цената на пенсионната реформа и дефицитът в НОИ
Дефицитът в НОИ започва да се увеличава след тази реформа, защото държавата е изправена пред двойна задача: да продължи да изплаща пенсиите на хората, които вече са пенсионери, и едновременно да финансира натрупването на капитал в частните пенсионни фондове – част от пенсионните осигуровки не постъпват към НОИ. Този проблем е особено важен, защото означава, че капиталовият стълб не премахва непосредствено финансовия натиск върху публичната система. Същественото тук трябва да се разграничат два фактора, които действат едновременно и взаимно усилват финансовия натиск върху НОИ: въвеждането на втория стълб и последващото намаляване на общата пенсионна осигурителна вноска, което е отделна тема.
Отделен фактор, ограничаващ приходите на НОИ, е максималният осигурителен доход: върху доходите над определения праг не се дължат осигурителни вноски. Така осигурителният принос на най-високоплатените остава ограничен, независимо от нарастването на възнагражденията им. Същевременно КСО предвижда максималната пенсия да бъде 40% от максималния осигурителен доход, но това правило е дерогирано за периода 2021-2026 г., през който таванът на пенсиите се определя отделно. С това връзката между осигурителния доход и максималния размер на пенсията е прекъсната, а ограничаването на приходната база допълнително задълбочава недостига в бюджета на НОИ и зависимостта му от трансфери от държавния бюджет.
Въвеждането на втори частен стълб създава т.нар. преходен дефицит в НОИ: част от осигурителните приходи, които преди са постъпвали в публичната пенсионна система, вече се насочват към индивидуалните партиди в частни фондове. Същевременно НОИ продължава да изплаща пенсиите на настоящите пенсионери, чиито права са формирани при стария разходопокривен модел. Получава се структурно разминаване между намаляващите приходи и продължаващите публични задължения.
Намаляването на осигурителните ставки води до допълнително свиване на публичните приходи. Особено значителни са намаленията през 2006 г. (с 6 процентни пункта), 2007 г. и 2009 г. (от 22% на 18% за съответната категория осигурени лица). Според анализ на МВФ тези намаления не се самофинансират чрез очакваното увеличаване на заетостта и подобряването на събираемостта на осигуровките. В резултат се задълбочава финансовият недостиг на държавното обществено осигуряване, който трябва да бъде компенсиран чрез нарастващи трансфери от държавния бюджет.
Солидарен срещу индивидуален капиталистически модел
Пенсионната система на НОИ е солидарна: изградена е на принципите на т.нар. солидарен модел. Солидарният модел е социално и икономически по-интелигентен, по-рационален от индивидуалния модел на частното пенсионно осигуряване. Солидарният модел функционира на принципа, че настоящите пенсии се изплащат от настоящите вноски на работещите; съответно бъдещите наши пенсии ще бъдат изплащани от бъдещите работещи. Този модел позволява пенсиите да не бъдат ограничени до размера на индивидуално натрупаните от всеки човек средства. Например през 2006 г. средната месечна пенсия в България е била 152 лв., докато през 2025 г. достига 977 лв. Това увеличение е резултат от функционирането на публичната пенсионна система, от развитието на икономиката и от преразпределението на осигурителните ресурси между поколенията. Същността на солидарния модел е именно в това, че той гарантира обществено осигуряване срещу риска старост, вместо да свежда пенсионното право до резултат от индивидуалното спестяване и инвестирането на личните средства.
Минимумът, който „втората“ пенсия от частните пенсионни фондове трябва да осигури, е поне да компенсира редукцията на пенсията от НОИ. Например ако човек без редукция би трябвало да получава 1000 евро, но поради редукцията заради втория частен стълб, НОИ му отпуска 747,5 евро, частният фонд би трябвало ПОНЕ да може да изплаща на пенсионера 252,5 евро. Данните обаче показват друго: частните фондове дори не са способни да компенсират редукцията от НОИ.
Предлагам на всички читетели, които искат да вземат информирано решение за парите и пенсията си, да разговарят с хора, които се пенсионирали през последните 2 години – онези, родени от 1960 г. нататък.
Солидарният и капиталовият модел в крайна сметка са задвижвани от две различни логики: пазарната логика на индивидуалното натрупване и социалната логика на колективната защита. В крайна сметка причината за съществуване на частни пенсионни фондове е печалбата, а на публичната пенсионна система гарантирането на базови социални права.
Частен втори стълб срещу публична солидарна система: аргументи и контрааргументи
Първият и основен аргумент е в полза на частния втори стълб, че партидите са индивидуални и се наследяват. Натрупаните средства са предназначени да финансират неговото бъдещо пенсионно плащане. Фактът, че партидите са „индивидуални“ обаче не е гаранция за по-висока доходност в сравнение със солидарния модел на НОИ; ако човек държи самоцелно на индивидуалността на партидите без да се интересува от ползата, тогава аргументът за индивидуалността е задоволителен, но той стъпва на фетишизъм към определена (икономическа) идеология, а не на личен интерес, без дори да добавяме социалния (солидарен) аргумент. В случая със солидарния модел имаме съвпадение на личния и колективния интерес.
Средствата по партидата в частен фонд не се наследяват безусловно във всички случаи. Преди пенсиониране наследяването е предвидено в закона, но след започване на изплащането то зависи от избрания вид пенсионен „продукт“. Например пожизнената пенсия без гарантиран период не се наследява; при пожизнена пенсия с гарантиран период наследниците получават дължимите плащания само за остатъка от този период.
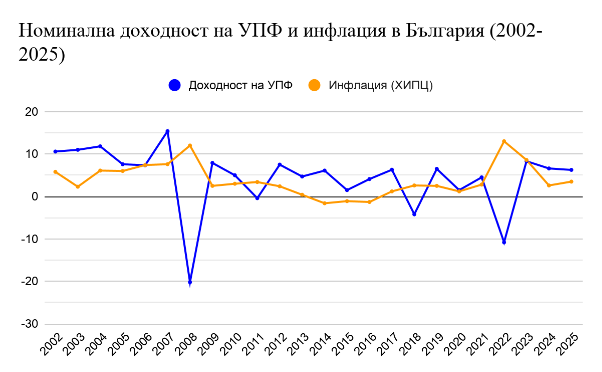
Какво показват данните за доходността на частните фондове? За пенсионен фонд трябва да се гледат поне три показателя: 1) номинална доходност – с колко процента е нараснала стойността на дяловете; 2) реална доходност – какво остава след приспадане на инфлацията; 3) доходност за дълъг период.
Например за периода 30 септември 2024 – 30 септември 2026 г. среднопретеглената годишна доходност на универсалните пенсионни фондове е 4,44%. Доходността на отделните фондове е между 2,80% и 5,00%. Това е положителна номинална доходност, но не означава непременно нарастване на покупателната способност на парите. За същия двегодишен период посочените данни за инфлацията са около 11,6% кумулативно. При съпоставка с 4,44% годишна доходност това означава отрицателна реална доходност за периода – приблизително минус 1,1% годишно.
Доходността, изчислявана въз основа на стойността на дяловете, не е равнозначна на доходността, която осигуреното лице получава върху цялата сума на внесените от него средства. При УПФ има такса върху осигурителните вноски и такса за управление на активите. Удръжките от осигурителните вноски се правят преди придобиването на дялове и следователно не се виждат в самия процент на доходност на фонда. Дори когато частният фонд реализира положителна доходност, от това не следва автоматично, че осигуреният ще получи по-висока или по-сигурна пенсия, отколкото при солидарния модел.
Графиката горе показва един съществен проблем: пенсионните спестявания са изложени на пазарен риск именно в дългосрочния период, в който би трябвало да осигуряват стабилност. Освен това, положителната номинална доходност не означава непременно реално нарастване на спестяванията. Например през 2023 г. фондовете отчитат 8,3% доходност, но покупателната способност на тази доходност е отрицателна, защото инфлацията е 8,6%. За целия период 2021-2023 г. проблемът е още по-видим: натрупаната инфлация е значително по-висока от натрупаната доходност. Дори когато фондовете постигат положителна реална доходност, това не означава, че осигурените лица получават тези средства. Аргументът за „индивидуалността“ на партидите може да бъде и контрааргумент: пазарният риск се прехвърля върху осигуреното лице. Както беше споменато, таксите намаляват сумата, която реално се капитализира. Индивидуалната партида не гарантира нито достатъчна доходност, нито защита от инфлацията.
Друг аргумент в подкрепа на идеята за втори частен пенсионен стълб е, че той „олекотява тежестта“ върху държавата – НОИ; идеята за частно пенсионно осигуряване е в духа на прехода към неолиберална икономика в България след 1989 г.; тенденцията към приватизацията, все по-малка роля на държавата и подчиняването на всяка сфера на пазарната логика. Проблемът с подобна тенденция е, че тя противоречи (или поне е в разрез) с Конституцията на Република България по своята логика.
На първо място идеята, че РБ е „демократична, правова и социална държава“ задава визията за това, че държавата е ангажирана и със социални функции. Член 51, ал. 1 – правото на обществено осигуряване гласи, че: „Гражданите имат право на обществено осигуряване и социално подпомагане“. Конституционният съд в Решение № 5 от 2000 г. (к. д. № 4/2000 г.) разглежда общественото осигуряване като система на взаимопомощ и солидарност, чрез която се защитава общият интерес. Същественото в мотивите е, че от вноските на всички осигурени се осигурява материална защита на членовете на общността, които са засегнати от определени социални рискове, включително старостта. Тоест съдът тълкува общественото осигуряване като институция на обществена взаимопомощ, а не просто като индивидуално финансово правоотношение между осигуреното лице и пенсионния фонд. В Решение № 21 от 1998 г. Конституционният съд изрично посочва, че правото на обществено осигуряване е социално право, за чието реализиране държавата трябва да се погрижи. Това задължение произтича именно от характера ѝ на социална държава. Пенсионното осигуряване е част от конституционното задължение за гарантиране на социална сигурност, а не финансов „продукт“, който държавата единствено регулира. В решение № 7 от 2017 г. на Конституционния съд свързва принципа на солидарност с конституционната идея за социална държава и с ценността на справедливостта. Съдът посочва, че солидарността е механизмът, чрез който се осигурява защита на общия интерес и стабилност на осигурителната система, така че да бъдат гарантирани правата на всички осигурени лица.
Редно е да се каже, че Конституционният съд приема, че Конституцията не предписва конкретен модел на обществено осигуряване. Законодателят има свобода да избира неговата организация и принципи, стига те да не противоречат на Основния закон. Съдът изрично е разглеждал и допълнителното задължително пенсионно осигуряване като допустима част от системата; аргументът, който посочвам е, че солидарният модел отговаря в по-голяма степен на „духа“ на Конституцията.
Основният прагматичен аргумент в полза на втория частен стълб е, че солидарният стълб става неефективен при отрицателен демографски присаст. Иначе казано: бъдещите пенсионери ще бъдат повече от бъдещите работници и пенсионната система ще колабира. Устойчивостта на солидарния модел зависи от съотношението между броя на осигуряващите се и броя на пенсионерите, както и от размера на техните доходи и осигурителни вноски. Застаряването на населението, ниската раждаемост и емиграцията намаляват броят на осигуряващите се спрямо пенсионерите. В резултат на това възниква нарастващ натиск върху публичните финанси: или осигурителните вноски трябва да се увеличават, или пенсиите да се ограничават, или държавата да покрива растящия дефицит чрез данъци и трансфери.
Този аргумент обаче почива не на факти, а на бъдещи прогнози и вероятности и пренебрегва няколко съществени фактора. Финансовата устойчивост на пенсионната система зависи не само от броя на работещите, но и от производителността на труда, равнището на заплатите, заетостта и размера на осигурителните приходи. Следователно демографските промени сами по себе си не предопределят бъдещето на пенсионната система. От значение е и как се разпределя произведеното обществено богатство и каква част от него се насочва към финансиране на пенсиите. Същевременно капиталовият модел не премахва зависимостта на пенсионерите от бъдещото икономическо развитие. Натрупаните в индивидуалните партиди финансови средства имат реална стойност само доколкото бъдещата икономика продължава да произвежда стоките и услугите, от които пенсионерите се нуждаят.
Един основен аргумент против втория частен стълб е, че „втората“ пенсия от частния фонд не се индексира по швейцарското правило, докато основната пенсия от НОИ се индексира. Пенсиите от държавното обществено осигуряване се осъвременяват ежегодно по чл. 100 от Кодекса за социално осигуряване, като се отчита комбинация от нарастването на осигурителния доход и инфлацията: т.нар „швейцарско правило“. При втората пенсия от УПФ няма аналогична обща гаранция за ежегодна индексация по това правило.
Индивидуалността на средствата не гарантира повече контрол. Индивидуалността на партидите могат да създават илюзорно впечатление за по-голяма лична автономия. На практика обаче осигуреното лице няма съществен контрол върху начина, по който се управляват тези средства; осигуряващите се не определят инвестиционната политика на фонда, не избират конкретните активи, в които се инвестират вноските му, и не може самостоятелно да влияе върху размера на таксите или върху решенията на пенсионното дружество. Реалният контрол върху натрупаните средства остава в ръцете на частната компания, докато осигуреното лице понася инвестиционния риск. Ако трябва да доведем аргументът докрай – осигуряващият се не може да оказва „натиск“ върху частния пенсионен фонд за по-висока пенсия.
Тук е редно да се добавят едни скорошни промени: на 5 март 2026 г. Народното събрание приема промени в Кодекса за социално осигуряване, с които се въвежда мултифондовият модел, а новите правила започват да действат от 1 януари 2027 г. Според новата уредба осигурените лица ще могат да избират между три инвестиционни профила: консервативен, балансиран и динамичен. Ако човек не избере, средствата ще се управляват съобразно възрастта на осигуреното лице. Въвеждането на мултифондовия модел представлява опит за подобряване на инвестиционното управление на втория пенсионен стълб, но не променя неговата основна институционална логика. Средствата продължават да бъдат инвестирани на финансовите пазари, а размерът на бъдещото плащане остава свързан с натрупаните средства и условията на пенсионния договор. Различните инвестиционни профили могат да променят степента на риск, но не премахват зависимостта на пенсионните спестявания от пазарната конюнктура.
Солидарният модел предполага повече обществен контрол. Тъй като НОИ е публична институция, правилата за осигуряване, размерът на вноските и условията за пенсиониране са предмет на политически решения и публичен контрол. Чрез изборите, парламентарния процес и публичния дебат гражданите могат да влияят върху пенсионната политика, включително върху разпределението на бюджетните средства и размера на пенсиите. Публичната пенсионна система подлежи на политическа отчетност по начин, по който управлението на индивидуалните партиди от частните дружества не подлежи. Основният проблем е, че индивидуалната партида осигурява персонална отчетност на средствата, но не и демократичен контрол върху тяхното управление.
Подобен аргумент може да се стори циничен от гледна точка на пазарния фундаментализъм, но той е прагматичен. Въпросът, който всеки осигуряващ се трябва да си постави е кое е по-вероятно да фалира: НОИ или частният пенсионен фонд? Публичното пенсионно осигуряване в България има повече от вековна история: започва още в края на XIX век. Първите законодателни стъпки са направени през 1880-те години, като през 1886 г. е приет закон за пенсиите за инвалидност на военните лица, а през 1888 г. – законът за пенсиите на учителите, поставил основите на по-широката държавна пенсионна система. Частните универсални пенсионни фондове, от друга страна, функционират едва от 2002 г. Международният опит показва, че частните пенсионни схеми не са защитени от фалит, присвояване на активи или лошо управление. Разбира се, публичната пенсионна система също може да изпитва продължителни финансови затруднения; тя може да има дефицит и да се нуждае от значителни трансфери от държавния бюджет, но това е част от нейния институционален модел: държавата носи отговорност за изплащането на пенсиите и трябва да осигурява необходимото финансиране, когато осигурителните приходи не достигат. Това задължение не премахва икономическите ограничения пред публичната система, но осигурява механизъм за покриване на недостига, който не съществува по същия начин при частните пенсионни дружества. Следователно трябва да се отчита не само възможната доходност на частните фондове, но и институционалните гаранции, задълженията и рисковете, които стоят зад двата модела. Публичната система може да бъде дефицитна, но държавата продължава да носи отговорност за финансирането ѝ. Частният фонд може да постигне добра доходност, но не може да гарантира, че тя ще се запази през целия период на осигуряване.
Съществува противоречие между начина, по който е организиран вторият пенсионен стълб, и принципите на свободната пазарна конкуренция. В България частните пенсионни дружества получават автоматичен (задължителен) поток от осигурителни вноски, които се събират и разпределят от НАП (държавна агенция). Когато човек не избере самостоятелно пенсионен фонд, той бива разпределян служебно между регистрираните дружества; така частните компании получават клиенти и финансов ресурс, без да са спечелили доверието им чрез конкуренция. Държавата на практика осигурява достъп до задължителен осигурителен пазар. Ако частните пенсионни фондове действително трябва да бъдат конкурентна алтернатива на публичното осигуряване, по-логично би било държавната система да бъде моделът по подразбиране, а участието в частен фонд да става след изрично заявление на осигуреното лице. По този начин частните дружества ще трябва да привличат клиенти чрез резултатите от своята дейност, размера на таксите, инвестиционната си политика и качеството на обслужването. В противен случай се получава специфична форма на пазарна привилегия: частните дружества оперират на задължителен пазар, създаден и поддържан от държавата, без да поемат изцяло обичайния за пазарната конкуренция риск да не успеят да привлекат достатъчно клиенти.
От тази гледна точка възниква и въпросът защо държавата трябва да гарантира задължителен финансов поток към частни дружества, вместо първо да осигурява публичната пенсионна система, а след това да оставя на гражданите възможността по собствено желание да изберат частен пенсионен продукт. Подобен подход би поставил частните фондове в условията на по-реална конкуренция и би дал възможност за индивидуален избор.
Каква реформа е нужна?
Най-разумното решение на проблемите, свързани с втория пенсионен стълб, е премахването на автоматичното насочване на част от задължителните осигурителни вноски към частни пенсионни фондове. Публичната солидарна система на НОИ трябва да бъде основният и подразбиращ се модел на пенсионно осигуряване. Всеки гражданин трябва да има възможност по собствено желание и след изрично заявено съгласие да избере участие в частен пенсионен фонд; така частните дружества ще трябва да привличат осигурени лица в условията на реална конкуренция.
Това решение би възстановило и по-ясната връзка между публичния характер на задължителното обществено осигуряване и отговорността на държавата за пенсионната сигурност. В момента държавата задължава гражданите да насочват част от осигурителните си вноски към частни дружества, като едновременно с това продължава да носи основната отговорност за изплащането на пенсиите и за финансовата устойчивост на системата. Добрата новина е, че всеки поне има възможност да прехвърли средствата си от втория стълб към НОИ с декларация към НАП.
Темата за пенсионната система е и пример за нещо, за което настоявам непрекъснато – необходимостта да водим публични дебати по реални политически въпроси: защото пенсиите може на пръв поглед да изглеждат като чисто експертна или техническа тема, но всъщност са дълбоко политически въпрос, доколкото отразяват как и в чий интерес е организирана държавата.