
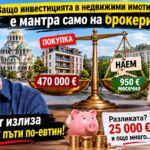
Един обзаведен тристаен апартамент от 100 квадратни метра в центъра на София днес струва средно 470 000 евро, а наемът на абсолютно същото жилище в същия квартал е 950 евро на месец. Ако изтеглите ипотечен кредит за тази сума при 2,5% лихва за 30 години, месечната ви вноска ще бъде 1857 евро, което означава, че в момента на подписването на договора плащате почти двойно повече, отколкото бихте давали за наем, без да броим първоначалните разходи от около 30 000 евро само за данъци, такси и брокерски комисиони.
Десетилетия наред в България битуваше желязното правило, че „наемът са пари на вятъра“, а покупката на собствено жилище е най-сигурната инвестиция на света. Тази теза се повтаря до втръсване от агенциите за недвижими имоти, строителните предприемачи и кредитните консултанти. Проблемът е, че през 2026 година сухата аритметика влиза в челен сблъсък с брокерските лозунги, а ножицата между цените на квадратен метър и реалните наеми в столицата се е разтворила до нива, при които възвръщаемостта на инвестицията се губи в далечното бъдеще.
Сметката на масата: Купувач срещу наемател в центъра на София
За да не говорим с общи приказки, нека вземем реална пазарна извадка от водещите имотни портали в София към ноември 2026 г. Търсим напълно обзаведен тристаен апартамент с площ от 100 кв.м в централната градска част – зоната, която по учебник би трябвало да носи най-висока доходност и ликвидност.
Средната офертна цена за такъв имот се движи между 4700 и 4800 евро на квадратен метър, което фиксира базовата цена на 470 000 евро. Любопитен детайл от самото търсене е съотношението на пазара: при абсолютно еднакви филтри за квадратура, район и обзавеждане, обявите за продажба са едва около 15, докато имотите, които се предлагат под наем, са близо 80. Предлагането под наем е над пет пъти по-голямо от това за покупка, което обяснява защо наемите не могат да догонят цените на имотите.
Когато сравним двата сценария за стандартен 30-годишен хоризонт, картината изглежда така:
- Сценарий 1: Покупка с 30-годишен ипотечен кредит. При 100% финансиране на сумата от 470 000 евро и средна лихва от 2,5% годишно, месечната анюитетна вноска към банката е точно 1857 евро. В тази сума не влиза задължителната застраховка „Живот“ и имуществената застраховка, които добавят още десетки евро всеки месец. За целия 30-годишен период купувачът ще върне главницата от 470 000 евро плюс 198 545 евро само за лихви.
- Сценарий 2: Живот под наем в същия тип жилище. Средният месечен наем за обзаведен 100-квадратов апартамент в центъра е 950 евро. За 30 години (360 месеца), ако приемем базово ниво без индексация, наемателят ще плати общо 342 000 евро. Дори ако заложим плавно покачване на наемите през годините, стартовата разлика от над 900 евро всеки месец остава огромна.
Скритите разходи, които брокерите рядко слагат в брошурата
Истинският удар по бюджета на купувача обаче не идва само от лихвата по кредита, а от съпътстващите разходи, които никога не се връщат под формата на стойност в имота.
Още в деня на сделката в София купувачът трябва да извади около 17 000 евро за местен данък за придобиване на имот, нотариални такси и вписване в Агенцията по вписванията. Към тях в почти всеки случай се добавя комисионата за агенцията за недвижими имоти. При стандартните 3% без ДДС (или 3,6% с ДДС), брокерското възнаграждение за сделка от 470 000 евро възлиза на между 14 000 и 17 000 евро. Така още преди да е отключил вратата на новия си дом, купувачът е похарчил около 30 000–34 000 евро, които изчезват безвъзвратно.
За сравнение, влизането под наем в напълно обзаведен апартамент струва един месечен наем и един или два депозита – общо между 1900 и 2850 евро. Депозитът при това остава собственост на наемателя и се връща при напускане на жилището.
След покупката започват годишните ангажименти на собственика. При данъчна оценка от порядъка на 250 000 евро, годишният данък сгради и такса битови отпадъци в столицата възлизат на около 500 евро. За 30 години това са още 15 000 евро. Към тях трябва да се прибавят неизбежните основни ремонти – за три десетилетия всеки апартамент минава поне през две смени на мебели, електроуреди, бани, дограма и освежаване, което при жилище от 100 квадрата лесно гълта още 40 000–60 000 евро. При наемателя тези разходи са грижа на хазяина – ако бойлерът изгори или покривът протече, сметката не е за живеещия.
Когато сумираме цената на имота, лихвите по кредита и местните данъци, 30-годишната сметка за собственика достига 683 545 евро – без да броим първоначалните такси по прехвърлянето и ремонтите.
Какво се случва, ако спестената разлика работи за вас
Най-силният контрааргумент на защитниците на покупката е, че след 30 години собственикът има актив, който може да струва 700 000 евро, докато наемателят остава с празни ръце. Това твърдение е вярно само ако наемателят харчи разликата от 900 евро на месец за ресторанти и почивки.
Ако обаче човек подходи дисциплинирано и влага разликата между ипотечната вноска и наема, математиката се преобръща изцяло. Дори при изключително консервативна доходност от едва 2% годишно – колкото дава обикновен банков депозит или нискорисков инструмент – спестените около 25 000–30 000 евро от първоначалните такси за покупка, заедно с месечната разлика от близо 950 евро (между вноската плюс данъка и наема), след 30 години се натрупват до сума от около 488 000 – 510 000 евро в банкова сметка.
Иначе казано, след три десетилетия наемателят е платил 342 000 евро за покрив над главата си, живял е в различни и модерни жилища според нуждите си в конкретния етап от живота и разполага с близо половин милион евро ликвидни пари в банката. Собственикът пък притежава тридесетгодишен апартамент в центъра, който се нуждае от пореден основен ремонт, а за да види парите си, трябва отново да плати на брокер и да търси купувач.
Защо пазарът стигна до този дисбаланс
Преди 10–12 години съотношението между покупна цена и наем в София беше коренно различно. Тогава един добър имот в централните райони се изплащаше от наеми за 8 до 10 години, което носеше годишна брутна доходност от 10–12%. Днес при цена от 470 000 евро и годишен наем от 11 400 евро (12 месеца по 950 евро), брутната доходност пада до едва 2,4% годишно. След приспадане на данъци, застраховки, амортизация и периоди на празни месеци без наематели, нетната доходност слиза под 1,8%.
Причината за този балон не е в ръста на доходите на наемателите, а в комбинацията от рекордно ниски лихви по ипотечните кредити в България, липсата на развит капиталов пазар у нас и психологическия страх на българина от инфлацията и прехода към еврото. Хората купуват бетон не защото носи доходност, а защото не знаят какво друго да правят със спестяванията си. От тази инерция най-много печелят посредниците, за които всяка сделка носи сигурни 3% върху рекордно високи цени.
Покупката на жилище за собствено ползване винаги ще има своята емоционална стойност – усещането за сигурност, свободата да преустроиш дома си и спокойствието, че никой не може да ти вдигне наема или да ти даде едномесечно предизвестие. Но да се представя тази покупка като „безапелационна финансова инвестиция“ при днешните цени в София е чиста заблуда. Когато един актив струва колкото 41 години наем, той отдавна е спрял да бъде инвестиция и се е превърнал в скъп лукс.
Не трябва да забравяме въпреки масовите реклами за успешни брокери, че един скъп и луксозен имот се продава понякога с години. Тоест една инвестиция трябва и да е ликвидна. Защото може на хартия имота да струва 1 или 2 млн. евро, но когато няма кой да ги даде? Масовите брокерски фирми се рекламират, че мога да продадат имот в конкретен срок. Това е така само при определена намалена цена. Както сега е модерен Черен петък и магазините се препълнени от хора, ако един имот струващ 1 000 000 евро се обяви на 300 000 евро, да тогава може да бъде продаден бързо.
В момента се продават много жилища с акт 16, които са на замазка, без врати и дори контакти. Търсят им се цени от порядъка на 450 000 – 550 000 евро за реална площ от 80-120 квадрата. Инвеститора се хвали, че ако ги обзаведеш ще взимаш 1500 евро наем. Да но това ще ти струва още едни 100 000 евро. Тоест за да платиш на банката ще имаш между 2200 – 2600 евро вноска на месец, а наемателя ти ще дава 1500 евро…
Друга голяма мантра беше как да си купите 3 апартамента на зелено, след разрешение на строеж или акт 15 или акт 16 ще ги продадете на печалба и така 1 от апартаментите ще ви излезе безплатен. Е затова сега седят цели сгради празни с топ инвеститори.
За повече финансови съвети
Directora.EUЕкип на Novinite24.bg
Материалът Математиката срещу мантрата на брокерите: Защо покупката на апартамент в центъра на София вече излиза двойно по-скъпа от наема е публикуван за пръв път на Новини, които имат значение.